Claves en 30 segundos
- Las cuatro grandes tecnológicas de EE. UU. invertirán entre 740.000 y 760.000 M USD en infraestructura de IA en 2026, casi el doble que en 2025 (413.000 M).
- Los consumidores no cubren esa factura: las cuotas de ChatGPT suman unos 12.000 M USD al año, el 1,6 % de esa inversión.
- La carga recae en las empresas, y ahí está el cuello de botella: solo el 5 % de los pilotos de IA generativa mueve la cuenta de resultados (MIT) y solo el ~6 % de las organizaciones atribuye a la IA al menos el 5 % de su EBIT (McKinsey).
- El FMI identifica un riesgo de corrección en los activos ligados a la IA si la inversión y la rentabilidad flaquean, pero no anticipa un colapso.
- En España, solo el 21,1 % de las empresas de 10 o más empleados usaba IA a principios de 2025 (INE).
Ficha del estudio
| Título | El embudo de la IA |
| Autor | iAccionable · dirección del análisis: José Luis Blasco |
| Fecha | Octubre de 2026 (datos a 28/10/2026) |
| Tipo | Análisis de fuentes secundarias: 30 fuentes externas y 7 cálculos propios verificables |
| Periodo de los datos | Agosto de 2024 – octubre de 2026 |
| Criterio | Cada cifra se atribuye a su fuente; los datos no oficiales se indican como tales |
Las cinco fases de la IA: la inversión entra por arriba y el retorno sale por abajo
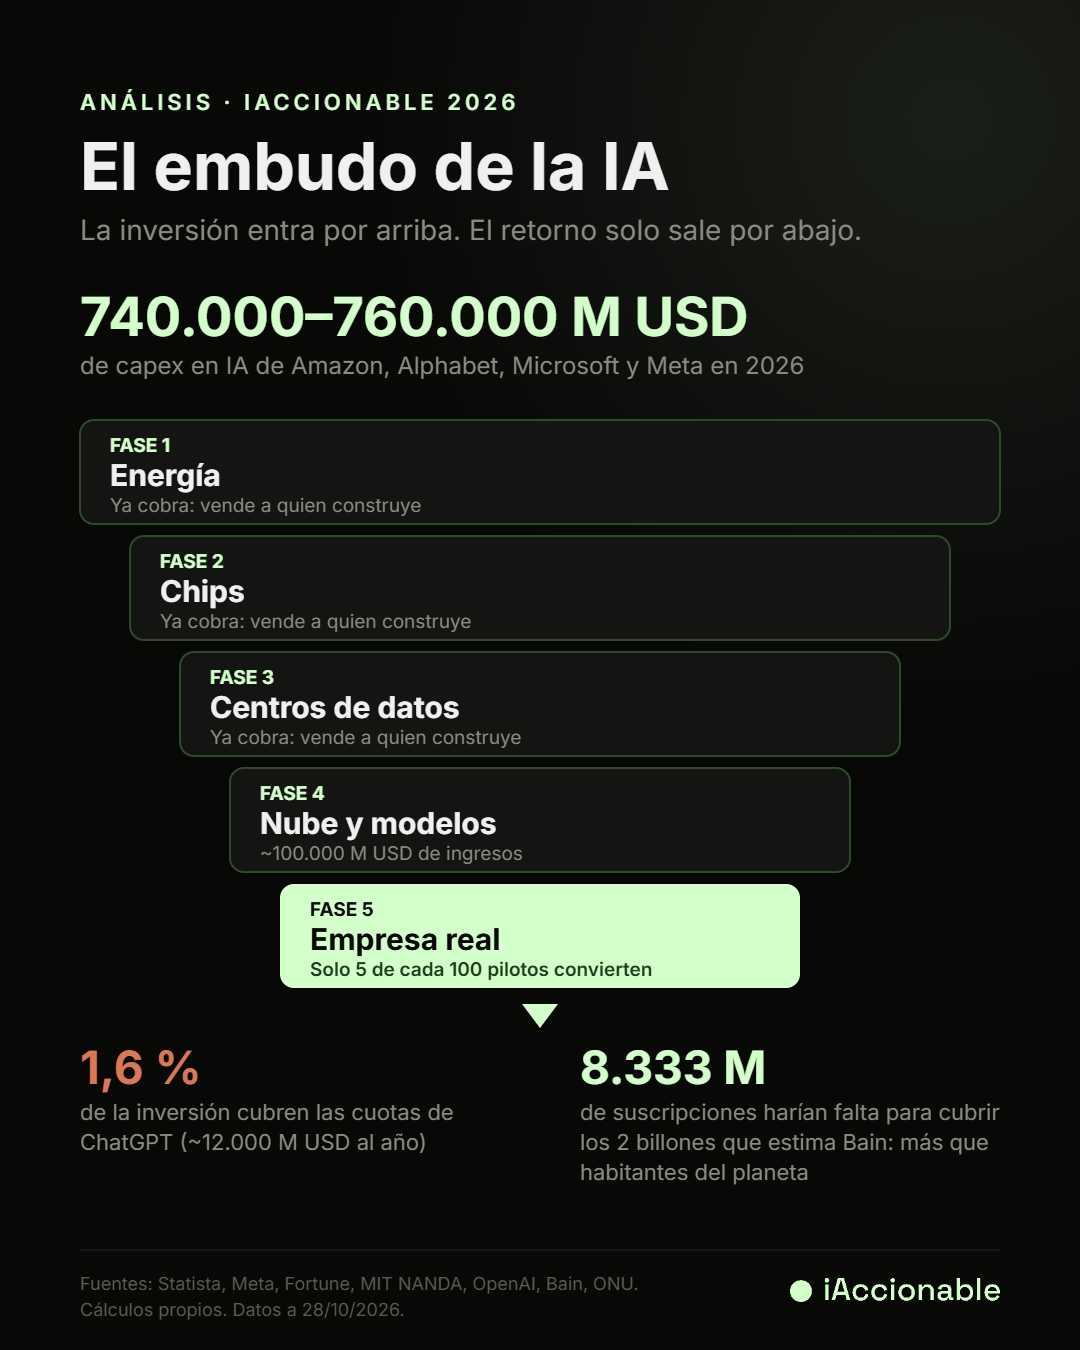
La cadena de valor de la IA tiene cinco fases: energía, chips, fabricación de centros de datos, nube y modelos, y empresa real. Las cuatro primeras ya cobran, porque venden a quien construye. Pero el ingreso de quien levanta un centro de datos es el gasto de otro.
La única fase que cobra a la economía real es la quinta: las empresas que usan la IA para ahorrar costes o vender más. De ella depende que todo lo anterior se amortice.
La factura: lo que se invierte
| Empresa | Capex 2026 previsto | Fuente |
|---|---|---|
| Amazon | ~220.000 M USD | Fortune, 30/07/2026 |
| Alphabet | 195.000–205.000 M USD | Resultados T2 2026 |
| Microsoft | ~190.000 M USD | Statista |
| Meta | 135.000–145.000 M USD | Meta, resultados T3, 21/10/2026 |
| Total | 740.000–760.000 M USD | Suma de rangos (cálculo propio) |
La factura ya no se paga solo con caja. Según el FMI, en 14 operaciones desde 2023 se han comprometido unos 300.000 M USD en inversiones de capital y 650.000 M en deuda, a cambio de unos 1,4 billones de compromisos de ingresos futuros. El organismo advierte de que estas financiaciones circulares entre empresas de IA podrían debilitarse si alguno de los receptores clave entra en dificultades.
La caja: lo que se cobra por usar la IA
~100.000 M
USD de ingresos de OpenAI y Anthropic: menos de una séptima parte del capex
1,6 %
de la inversión cubren las cuotas de ChatGPT (~12.000 M USD al año)
8.333 M
de suscripciones harían falta para cubrir los 2 billones de Bain
Los ingresos de los modelos crecen deprisa, pero siguen lejos de la inversión. La previsión de OpenAI para 2026 (unos 36.000 M USD, según el Financial Times) y el ritmo anualizado de Anthropic (más de 65.000 M, según Reuters) rondan juntos los 100.000 M USD.
El consumidor no salva la cuenta. Con unos 50 millones de suscriptores de pago a 20 USD al mes, ChatGPT ingresaría unos 12.000 M USD al año. Bain calcula que en 2030 la IA necesitará 2 billones de USD de ingresos anuales para financiar el cómputo previsto, y que aun contando los ahorros faltarán 800.000 M. Cubrir esos 2 billones solo con cuotas de 20 USD exigiría 8.333 millones de suscripciones, más que habitantes tiene el planeta (unos 8.200 millones, según la ONU). El dinero tiene que salir de las empresas.
El embudo: por qué la fase 5 es el cuello de botella
| Fuente | Qué mide | Dato | Matiz |
|---|---|---|---|
| MIT NANDA (jul. 2025) | Pilotos de IA generativa con impacto en resultados | 5 % | 52 organizaciones, datos autodeclarados, ventana de 6 meses |
| McKinsey (nov. 2025) | Empresas con ≥5 % del EBIT atribuible a la IA | ~6 % (el 88 % usa IA) | Encuesta global |
| RAND (ago. 2024) | Proyectos de IA que fracasan | Más del 80 % | Estimación recogida por RAND, no medición propia |
| WRITER (abr. 2026) | Empresas con retorno significativo | 29 % | Encuesta de un proveedor |
Cuatro fuentes con metodologías distintas apuntan en la misma dirección. Según RAND, la causa más repetida es no definir bien qué problema debe resolver la IA. Y según el MIT, aunque más de la mitad del presupuesto va a ventas y marketing, el mayor retorno aparece en la automatización del back-office.
Por qué importa más allá de la tecnología
Si la fase 5 no convierte, la diferencia entre factura y caja se cierra por otra vía. El FMI incluye entre sus escenarios de riesgo que una inversión y una rentabilidad menores de lo esperado provoquen una corrección en los precios de los activos ligados a la IA, aunque considera que la banca global «sigue siendo resiliente en conjunto».
La inversión en IA también pesa en la economía real: según ING, explica alrededor de un tercio del crecimiento del PIB de EE. UU. en el segundo trimestre de 2026 (Wells Fargo lo sitúa en torno a una cuarta parte).
Tres escenarios
Conversión
Fase 5: la proporción de proyectos con retorno sube de forma sostenida.
Resultado: la inversión se justifica.
Aterrizaje lento
Fase 5: los ingresos crecen, pero menos que la inversión.
Resultado: recortes de capex y corrección moderada.
Corrección brusca
Fase 5: la conversión no mejora y aparece un detonante.
Resultado: corrección amplia, con contagio vía deuda y concentración.
No asignamos probabilidades. El objetivo no es predecir, sino mostrar que la variable que decide no es la tecnología, sino la implantación.
España: el embudo empieza más estrecho
Según el INE, el 21,1 % de las empresas de 10 o más empleados usó IA en el primer trimestre de 2025, y entre las de menos de 10 empleados, el 13,4 %. Si de quienes la usan solo una minoría obtiene retorno, la base de empresas españolas que hoy genera valor real con IA es muy estrecha.
Esto último es una inferencia que combina fuentes, no un dato medido.
Matices que conviene conocer
- El 5 % del MIT procede de datos autodeclarados con una muestra pequeña. Por eso lo presentamos junto a McKinsey y RAND.
- La cifra de ~100.000 M USD de ingresos combina una previsión anual (OpenAI) y un ritmo anualizado (Anthropic). Ninguna de las dos es una cifra oficial auditada.
- El capex puede cambiar con los resultados de Alphabet (28/10) y Amazon (29/10).
- El dato del MIT sobre partners (≈67 % frente a ≈33 %) es una correlación, no una causalidad.
Qué significa para las empresas
iAccionable es un partner de implantación: somos parte interesada en que la fase 5 funcione. Por eso apoyamos cada dato en fuentes externas.
- Definir el problema antes que la herramienta. Es la primera causa de fracaso según RAND.
- Mirar al back-office, donde el MIT encuentra el mayor retorno.
- Medir desde el primer día, con KPIs de negocio y no de uso.
- Ciclos cortos. Según el MIT, las medianas empresas más rápidas pasan de piloto a producción en unos 90 días; las grandes tardan nueve meses o más. Es la lógica de nuestra metodología 30·60·90+.
Declaraciones
«La IA ya ha pagado su factura por adelantado. La pregunta ya no es si la tecnología funciona, sino si las empresas sabrán convertirla en resultados: ahí se decide si esta inversión se justifica».
José Luis Blasco, Strategy at iAccionable
«No hablamos de burbuja ni de colapso. Hablamos de un cuello de botella que se resuelve con método: problemas bien definidos, integración real y medición desde el primer día».
José Luis Blasco, Strategy at iAccionable
Recursos para medios
- Infografía «El embudo de la IA» (PNG, 1080×1350), de libre uso citando a iAccionable.
- Análisis relacionado: qué dice realmente el informe del MIT sobre el 95 % de fracasos.
- Contacto de prensa: José B. Moreno · joseb@iaccionable.com
Fuentes
- MIT NANDA, The GenAI Divide: State of AI in Business 2025 (julio de 2025).
- McKinsey, The state of AI in 2025 (noviembre de 2025).
- RAND, The Root Causes of Failure for Artificial Intelligence Projects (agosto de 2024).
- WRITER, AI Adoption in the Enterprise 2026 (abril de 2026).
- Bain & Company, Global Technology Report 2025 (septiembre de 2025).
- FMI, «Global Financial Markets Face Rising Risks From AI, Bond Yields, and Cyberattacks» (13/10/2026).
- Meta, resultados del tercer trimestre de 2026 (21/10/2026).
- Statista, capex de Meta, Alphabet, Amazon y Microsoft (31/07/2026).
- Fortune, capex de Amazon (30/07/2026).
- Motley Fool, capex de Alphabet (23/07/2026).
- Financial Times vía Reuters, previsiones de OpenAI (19/09/2026).
- Reuters vía Free Press Journal, ingresos de Anthropic (agosto de 2026).
- OpenAI vía Roic, usuarios y suscriptores de ChatGPT (27/02/2026).
- ING, «How much is AI contributing to US economic growth?».
- Wells Fargo vía Marketplace (30/09/2026).
- INE, Encuesta sobre el uso de TIC y comercio electrónico en las empresas (22/10/2025).
- ONU, World Population Prospects 2024.